Annonce – sponsoreret indhold.
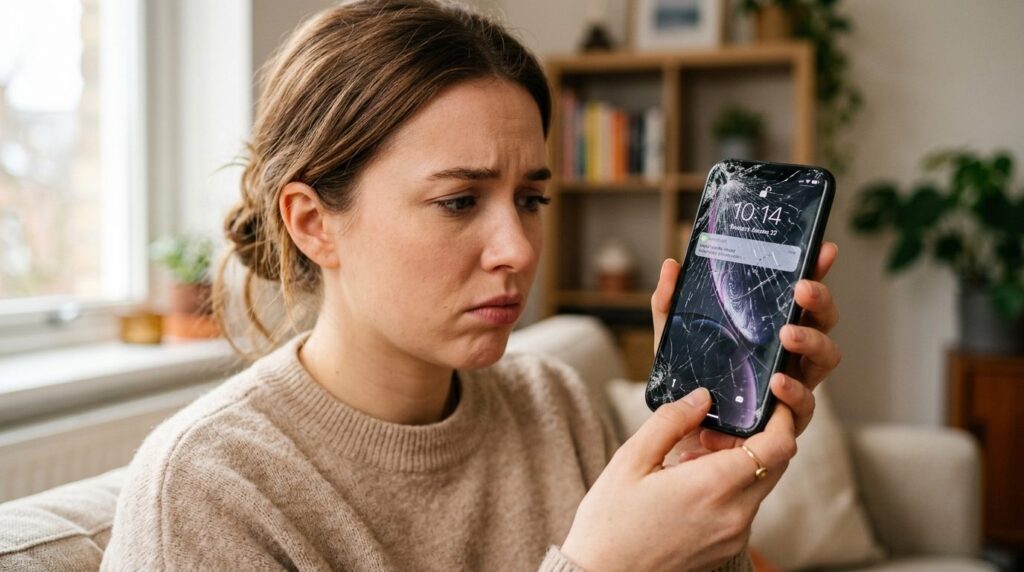
Dækker forsikringen din knuste telefonskærm? Det korte svar er: måske – men det afhænger af din forsikringstype, selvrisikoens størrelse og om det overhovedet kan betale sig økonomisk at anmelde skaden. Mange danskere opdager først vilkårene, når uheldet er sket, og ender med at betale mere end nødvendigt. Tricket er at kende den reelle reparationspris, før du ringer til forsikringsselskabet. Så kan du hurtigt afgøre, om det er smartere at betale selv og holde din præmie i ro – eller bruge forsikringen og acceptere selvrisikoen.
Vinduet: Hvornår skærmreparation bliver billigst
| Vinduet åbner | 3-6 måneder efter ny iPhone-lancering (typisk oktober-januar) |
| Vinduet lukker | Når næste modelgeneration annonceres |
| Typisk prisfald på reservedele | 15-25 % på ældre modellers skærme |
| Hvornår forsikring sjældent kan betale sig | Når reparationsprisen ligger under eller tæt på selvrisikoen |
Hvilke forsikringer dækker egentlig skader på din telefon?
Tre typer forsikring kan potentielt dække en knust telefonskærm: indboforsikring, familieforsikring (som ofte inkluderer indbo) og særskilte elektronikforsikringer. De fleste danskere har en indboforsikring, der dækker pludselige skader på personlige ejendele – herunder mobiltelefoner. Men dækningen varierer markant mellem selskaberne.
Før du kontakter dit forsikringsselskab, bør du indhente et konkret prisoverslag på skaden. En specialist i reparation af iphone køge kan ofte give dig et præcist tilbud inden for få minutter. Med det tal i hånden kan du sammenligne med din selvrisiko og træffe en informeret beslutning. Mange finder ud af, at reparationen faktisk koster mindre end selvrisikoen – og så giver det ingen mening at involvere forsikringen.
Vær opmærksom på, at nogle forsikringer kræver, at skaden er sket ved et pludseligt uheld – ikke slitage eller gradvis forværring. Et enkelt tab på flisegulvet er dækket; en skærm der langsomt har fået flere og flere ridser, er det typisk ikke.
Sådan påvirker selvrisikoen din beslutning
Selvrisikoen er det beløb, du selv betaler, før forsikringen træder til. På de fleste indboforsikringer ligger selvrisikoen mellem 1.000 og 3.000 kr. – og netop det spænd er afgørende, fordi mange skærmreparationer ligger i præcis samme prisleje.
Regnestykket er simpelt: Hvis reparationen koster 1.200 kr., og din selvrisiko er 1.500 kr., betaler du det hele selv uanset hvad. Men selv hvis reparationen er dyrere end selvrisikoen, skal du overveje den skjulte omkostning: Mange forsikringsselskaber registrerer din skade og kan hæve din årlige præmie fremover – eller nægte at dække lignende skader inden for en periode.
Forbrugerrådet Tænk anbefaler, at man altid beder sit forsikringsselskab om at oplyse, hvordan en anmeldelse påvirker fremtidige præmier, inden man indberetter mindre skader. Den information har du ret til at få.
Hvorfor bliver det billigt: Mekanismen bag prisfald på skærmreparation
Når Apple lancerer en ny iPhone-model, falder efterspørgslen på reservedele til de ældre modeller. Producenter af kompatible skærme sænker priserne for at rydde lagre, og lokale reparatører kan tilbyde billigere reparationer. Det er modelskiftet – ikke kalenderen – der styrer vinduet. Typisk sker lanceringen i september, og prisfaldet slår igennem i oktober-januar, når de nye modeller har overtaget markedet.
Samtidig har mange reparatører ledig kapacitet i januar-februar, når julens travlhed er overstået. Her kan du ofte få hurtigere service og i nogle tilfælde forhandle prisen en smule ned.
Dokumentation: Sådan anmelder du skaden korrekt
Hvis du vælger at bruge forsikringen, er korrekt dokumentation afgørende for at undgå afslag. De fleste selskaber kræver:
- Billeder af skaden – tag dem med det samme, helst med dato synlig i telefonens metadata
- Købsbevis eller kvittering på telefonen – gemmes digitalt, så det ikke forsvinder
- Beskrivelse af hændelsen – hvornår, hvor og hvordan skete uheldet
- Prisoverslag fra reparatør – dokumenterer skadens omfang og giver selskabet et sammenligningsgrundlag
Anmeld skaden hurtigst muligt – de fleste selskaber har en frist på 3-6 måneder, men jo hurtigere du melder, jo færre spørgsmål opstår der om årsagssammenhæng.
Hvad giver du afkald på: Prisen for at bruge forsikringen
- Frihed til at vælge reparatør – nogle selskaber kræver, at du bruger deres samarbejdspartner, hvilket kan betyde længere ventetid eller transport
- Fremtidige præmiefordele – en skadesanmeldelse kan koste dig bonus eller udløse præmiestigninger de næste 2-5 år
- Tid og besvær – dokumentation, opkald, eventuel taksering og ventetid på godkendelse tager ofte flere dage
- Kontrol over tidsplanen – du kan ikke bare gå ind og få skærmen skiftet inden for en time, hvis selskabet skal involveres
Hvornår betaler du selv – og hvornår bruger du forsikringen?
Her er tommelfingerreglen: Betal selv, hvis reparationsprisen er mindre end det dobbelte af din selvrisiko. Grunden er, at præmiestigningen over de næste par år ofte overstiger den lille besparelse, du får ved at lade forsikringen betale differencen.
Eksempel: Din selvrisiko er 1.500 kr., og reparationen koster 1.800 kr. Forsikringen betaler altså 300 kr. Men hvis din årlige præmie stiger med 200-400 kr. i de næste tre år, har du tabt penge på at anmelde skaden.
Brug forsikringen, når skaden er væsentlig dyrere – fx hvis både skærm og bagside er smadret, eller hvis telefonen har interne skader, der gør reparationen omkostningstung. Ved totalskade, hvor telefonen skal erstattes helt, giver forsikringen næsten altid mening.
Overvejer du også at spare på andre forsikringsudgifter, kan du læse mere om kasko og selvrisiko ved leasingbil, hvor samme logik om selvrisiko kontra præmie gælder.
Beredskabet: Det skal du have klar, før du beslutter dig
- Din selvrisiko – find det præcise beløb i din police eller på Mit [forsikringsselskab]
- Reparationspris – få et konkret tilbud fra en lokal reparatør, gerne skriftligt
- Policens dækningsomfang – tjek om “pludselig skade” er dækket, og om der er særregler for elektronik
- Skadeshistorik – ved du, hvor mange skader du har anmeldt de seneste 5 år? Det påvirker præmien
- Billeder og kvittering – dokumentér skaden nu, også selvom du ender med at betale selv
Det glemte alternativ: Separat elektronikforsikring
Nogle danskere har en særskilt elektronik- eller mobildækning – enten købt sammen med telefonen eller som tillæg til indboforsikringen. Disse har ofte lavere selvrisiko (typisk 300-800 kr.), men koster et fast månedligt beløb. Regn efter, om du betaler mere i årlig forsikring, end du ville spare ved en enkelt skade.
Apple Care+ og lignende producentordninger dækker også skærmbrud, men kun på nyere enheder og mod egenbetaling. Tjek altid, om du allerede har en sådan dækning, før du køber ekstra forsikringer.
Vent eller slå til: Din beslutning
Slå til på reparation nu, hvis prisen ligger under eller tæt på din selvrisiko – du sparer tid, bevarer din skadeshistorik ren og undgår præmiestigninger. Brug forsikringen, hvis skaden overstiger 2.500-3.000 kr., eller hvis telefonen er totalskadet og skal erstattes. Få altid et prisoverslag først – det tager fem minutter og kan spare dig tusindvis af kroner.